
En colaboración con
Noruega convirtió los ingresos de una riqueza que se agota ― petróleo y gas ― en uno de los mayores patrimonios financieros del mundo, una experiencia que ofrece a naciones como México un punto de partida para discutir qué hacer con una renta extraordinaria: cuánto gastar, cuánto ahorrar y qué reglas deben proteger ese ahorro más allá del partido gobernante y de los precios de los hidrocarburos.
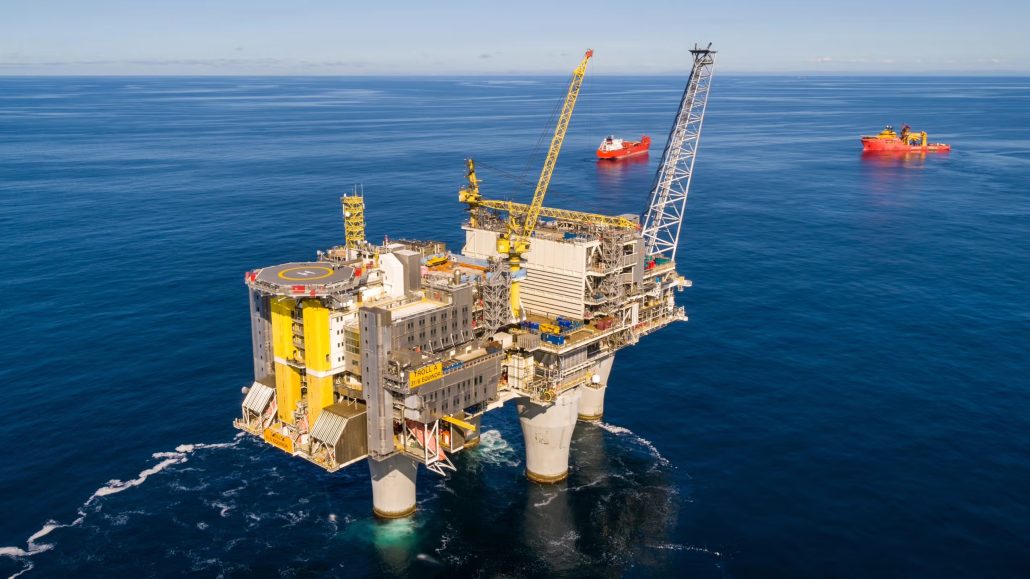
Desde 1996, los ingresos netos del Estado noruego provenientes de la actividad petrolera se transfieren al Fondo Global de Pensiones del Gobierno (GPFG por su sigla en inglés) para invertirlos en los mercados internacionales.
Pese a su nombre, no es un fondo de pensiones, sino un fondo soberano de ahorro destinado a preservar a largo plazo la riqueza petrolera noruega del Mar del Norte.
Al cierre de junio de 2026, el GPFG tenía un valor de 22 billones 683 mil millones de coronas, unos 2.3 billones de dólares. Lo más llamativo del fondo es que la mayor parte de ese patrimonio, 67 por ciento, proviene del rendimiento de las inversiones; sólo 24 por ciento corresponde a aportaciones netas del gobierno y 9 por ciento al efecto cambiario.
“Ahí radica el verdadero pequeño milagro noruego: el fondo ganó más dinero invirtiendo que sacando”, señala Mehdi Cornilliet, fundador de la consultoría fiscal francesa PEA en un análisis de agosto pasado.
La cartera se concentra en acciones (72.1 por ciento), renta fija (25.8 por ciento), inmuebles no cotizados (1.6 por ciento) e infraestructura renovable (0.5 por ciento). Su escala le permite mantener participaciones minoritarias en miles de empresas: en promedio, alrededor de 1.5 por ciento de cada compañía cotizada en la que invierte.
Entre sus principales posiciones están las estratégicas Nvidia, Apple, Microsoft, Alphabet, Broadcom y Taiwan Semiconductor Manufacturing Company. El sector tecnológico representa cerca de un tercio de su cartera accionaria.
México forma también parte de la cartera con un monto de 6,262 millones de dólares. Al 30 de junio pasado, el fondo mantenía participación en activos mexicanos de compañías como Cemex, Grupo México, Femsa, Banorte y Pinfra, y también tenía deuda del gobierno mexicano y posiciones relacionadas con la Comisión Federal de Electricidad, América Móvil, Minera México y Bimbo. La presencia del GPFG muestra que la relación no se limita al petróleo: también existe una exposición financiera a sectores clave de la economía mexicana.
Riesgos de una economía mundial más fragmentada
La diversificación, sin embargo, también expone al fondo a los riesgos de una economía mundial más fragmentada. En la conferencia anual del fondo, en abril del año pasado, el director ejecutivo del NBIM, Nicolai Tangen, advirtió sobre las consecuencias financieras de un mundo dividido por conflictos, barreras comerciales y rivalidad tecnológica.
Bajo esas condiciones, el verdadero soporte del modelo está en las reglas. Desde 2001, Noruega aplica una regla fiscalque vincula el uso presupuestario de los recursos del fondo con su rendimiento real esperado.
El gobierno sólo puede retirar alrededor de 3 por ciento de su valor al año. La idea es no mermar el capital: gastar con mayor margen en las recesiones y contener el gasto en los periodos de auge. Además, el fondo invierte fuera de Noruega, una decisión diseñada para evitar que la renta petrolera sobrecaliente la economía doméstica.
Con ello se busca contener la llamada “enfermedad holandesa”: el auge de un recurso natural puede fortalecer la moneda, encarecer la economía y restar competitividad a otros sectores.
Pero el modelo encara otros riesgos. El Fondo Monetario Internacional (FMI) advirtió que el aumento del valor del fondo puede facilitar una expansión del gasto público y generar presiones fiscales en el futuro, por lo que ha planteado complementar la regla con límites de gasto de mediano plazo. Y no hay que olvidar que la enorme exposición a los mercados internacionales significa que una corrección financiera puede reducir rápidamente el valor del patrimonio.
Contradicciones del modelo noruego
El modelo noruego, por otra parte, guarda evidentes contradicciones. Las guerras y la inseguridad energética han perjudicado a buena parte de la economía mundial, pero han contribuido a elevar los ingresos petroleros y gasíferos de Noruega. La invasión rusa de Ucrania, por ejemplo, disparó los precios y la demanda europea de gas noruego. En 2022, cuando estalló el conflicto, los altos precios de petróleo y gas incrementaron fuertemente el flujo de recursos hacia el fondo, aunque en paralelo la guerra provocó fuertes pérdidas en sus inversiones financieras.
La relación entre el fondo y la energía europea añade otra dimensión. Noruega se convirtió en uno de los proveedores energéticos fundamentales de Europa. Su gas representa aproximadamente 30 por ciento del consumo conjunto de la Unión Europea y Reino Unido, y 15 por ciento del petrolero. Así, la transición energética también afecta la fuente de ingresos que permitió construir el fondo y la posición estratégica del país frente a Europa.
Esa dependencia genera una paradoja, ya que Noruega mantiene políticas climáticas ambiciosas (por ejemplo, 98 por ciento de su electricidad proviene de fuentes renovables). Estudios académicos, como uno reciente de la Universidad de Queensland, Australia, dirigido por el profesor Arief Rahman, han señalado esta tensión entre la transición energética y la dependencia de la producción y exportación de petróleo y gas.
Dicho estudio australiano estima que el petróleo representa 18 por ciento de PIB y 42 por ciento de las exportaciones de Noruega, por lo que las emisiones asociadas al consumo de los combustibles exportados ampliarían considerablemente la huella climática del país.
Carbon Tracker, un think tank con sede en Londres, ha cuestionado la distancia entre las herramientas que NBIM utiliza para medir el riesgo climático y las decisiones que puede adoptar frente a ese riesgo. “Existe una brecha entre lo que muestran los datos y lo que el fondo considera que puede hacer al respecto”, acusó en junio pasado una de sus analistas, Amy Owens.
El marco de inversión responsable, aprobado por el Parlamento, establece criterios para observar o excluir empresas por determinadas actividades o conductas, entre ellas algunas relacionadas con armas, carbón, tabaco, corrupción, daños ambientales y graves violaciones de derechos humanos.
Un caso emblemático de ello sucedió precisamente con México cuando, en mayo de 2025, el fondo desinvirtió por completo y excluyó a Pemex de su portafolio de renta fija debido a sospechas y acusaciones de corrupción ligadas a la petrolera entre 2004 y 2023.
Aun así, el sistema de responsabilidad está en revisión y un comité debía presentar su informe este mismo año. De acuerdo con observadores, el debate combina cuestiones financieras con decisiones sobre qué actividades puede financiar un patrimonio que pertenece, en última instancia, al Estado noruego.
Encuentra aquí el texto original
Noruega muestra a México cómo ahorrar la renta petrolera a largo plazo
El Fondo Global de Pensiones del Gobierno (GPFG por su sigla en inglés) del gobierno de Noruega, que ya administra más de 2.3 billones de dólares, plantea una primera lección para México: la riqueza petrolera necesita reglas antes que nada.
Expertos destacan que, para México, el punto no sería copiar el tamaño del fondo, sino discutir qué parte de los ingresos extraordinarios debe gastarse y qué parte podría convertirse en patrimonio de largo plazo.
¿Cómo funciona el Fondo Petrolero de Noruega y qué puede aprender México?
Una lección importante está en la gobernanza. En Noruega, el parlamento aprueba la ley del fondo y autoriza cada retiro; el Ministerio de Finanzas tiene la responsabilidad formal de la gestión y define la estrategia y el marco de inversión, y una institución financiera, la Norges Bank Investment Management (NBIM), ejecuta la gestión operativabajo los mandatos fijados por el Ministerio. Esta separación reduce la concentración de decisiones y permite evaluarpor separado las responsabilidades políticas y financieras.
Para México, una discusión sobre el futuro del Fondo Mexicano del Petróleo para la Estabilización y el Desarrollo (Fmped), creado en 2013, tendría que considerar quién fija sus objetivos, quién administra los recursos y qué información debe estar disponible para su supervisión.
Diferencias entre el Fondo Mexicano del Petróleo y el fondo noruego
El Fmped tiene una función distinta al del fondo noruego. Es un fideicomiso público que recibe ingresos petroleros y canaliza una parte importante de ellos hacia las finanzas públicas, en lugar de acumular durante décadas un patrimonio financiero global como lo hace Oslo.
¿Por qué México no puede copiar exactamente el modelo de Noruega?
La comparación tiene límites evidentes. Noruega tiene unos 5.6 millones de habitantes y una renta petroleraextraordinariamente grande en relación con el tamaño de su economía. México tiene una economía mucho mayor y diversificada, ingresos petroleros proporcionalmente menores y una situación financiera distinta en Pemex. Por eso, la experiencia noruega puede servir como referencia de reglas, ahorro, gobernanza y transparencia, pero no como una fórmula a reproducir.
Transparencia en industrias extractivas: ¿Qué es el EITI y cuál es el estatus de México?
Otra capa de comparación la añade el EITI (Iniciativa para la Transparencia de las Industrias Extractivas). Ese estándar internacional, implementado por Noruega, busca hacer públicos y verificables los ingresos, contratos, pagosy otros datos relacionados con petróleo, gas y minería, con participación de gobiernos, empresas y sociedad civil.
México forma parte del EITI desde 2017, pero su última validación concluyó, en 2022, con una puntuación de 49.5 sobre 100 y una suspensión que continúa a pesar de los esfuerzos del gobierno por seguir el paso. El Consejo señaló avances importantes en materia de petróleo y gas, pero también problemas de transparencia en minería y respecto a la participación de la sociedad civil en el proceso. El EITI representa un aspecto relevante del juego de espejos con Noruega: no basta con tener un fondo o publicar cifras; se requieren instituciones capaces de explicar de dónde provienen los recursos, cómo se administran y qué mecanismos permiten revisar las decisiones.
El reto de México: Reglas para convertir la renta petrolera en ahorro futuro
Así, la experiencia noruega muestra una forma de convertir una renta agotable en un patrimonio financiero globalmediante ahorro, inversión internacional, reglas fiscales, transparencia y criterios de inversión responsable. Para México, la discusión pasa por una pregunta más concreta: qué proporción de sus ingresos extraordinarios por hidrocarburospuede transformarse en ahorro de largo plazo y bajo qué reglas debería administrarse.